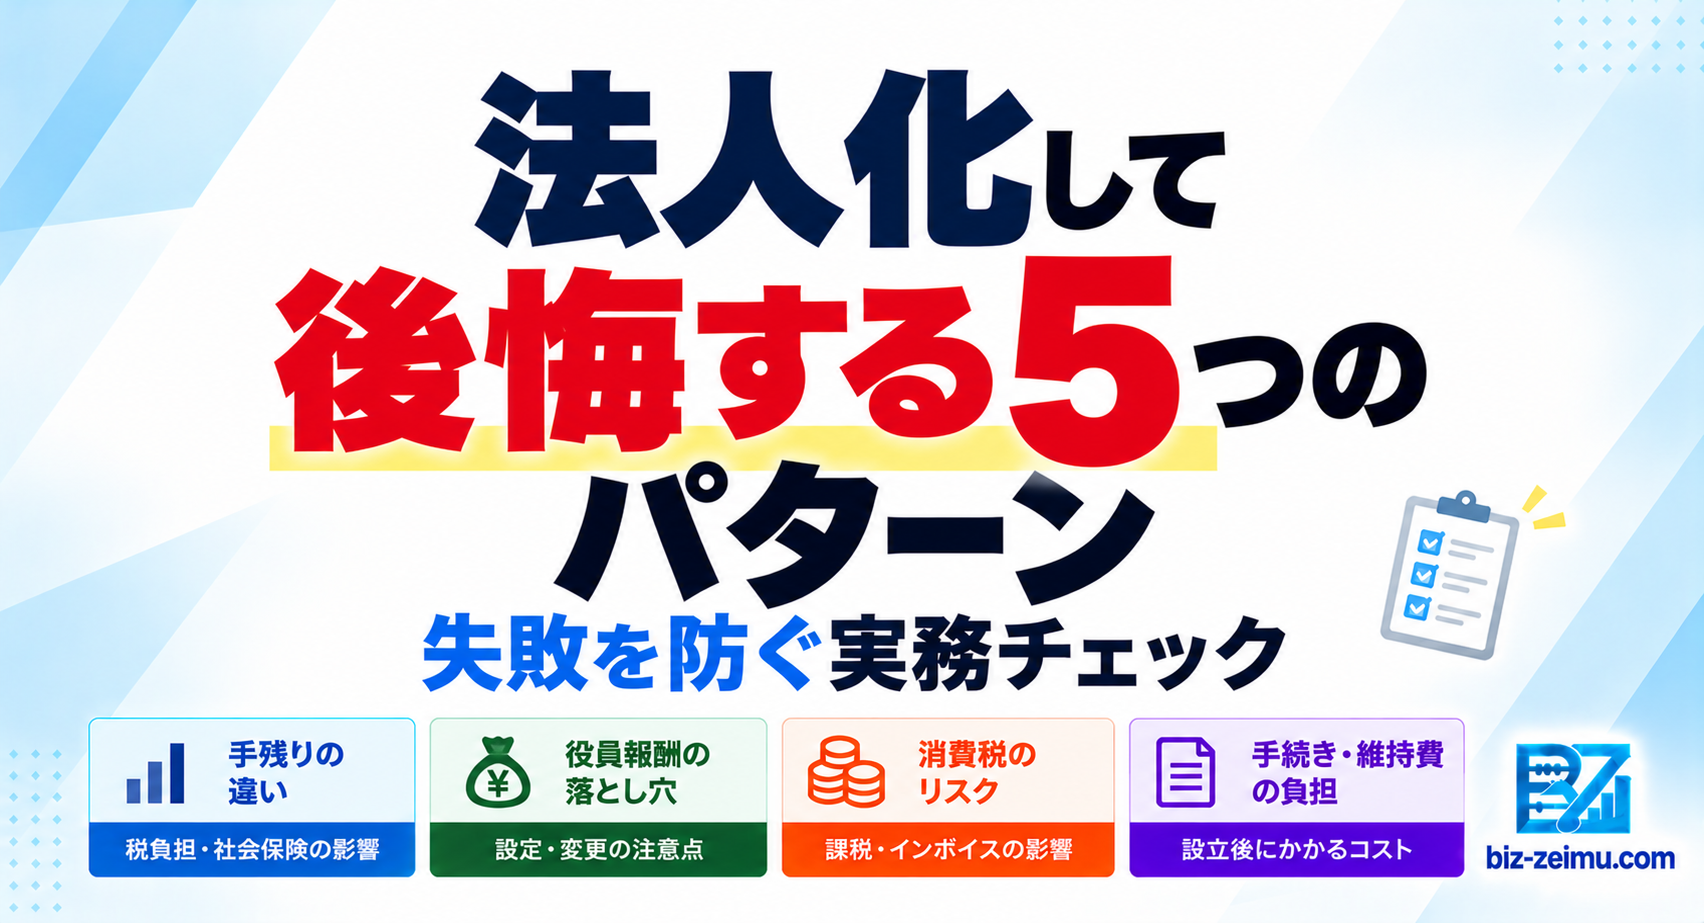
「法人化すれば節税できると思っていたのに、手元のお金が増えない」「会社の口座にはお金があるのに、生活費が足りない」。法人化では、こうした見込み違いが起こることがあります。
後悔を防ぐには、税金の比較だけでなく、役員報酬・毎月の支払い・個人と会社のお金の分け方まで決めておくことが大切です。
この記事では、法人化でつまずきやすい5つのパターンと、設立前にできる確認方法を紹介します。すでに会社を設立した方に向けて、見直す順番も整理しました。
法人化で後悔しないための結論
- 節税額と、税金・社会保険料・維持費を払った後の残額は別
- 役員報酬は「会社が払える金額」と「家計に必要な手取り」の両方から決める
- 会社の預金を、個人の生活費として自由に使わない
- 消費税の扱いと、届出・契約の切替を設立前に確認する
法人化して後悔する5つのパターンを一覧で確認
法人化の失敗を防ぐには、「何が増えるか」だけでなく、「いつ・誰が・何を確認するか」を決めておくことが役立ちます。
| 後悔するパターン | 見落としやすいこと | 設立前の確認 |
|---|---|---|
| ① 手残りが減った | 社会保険料・維持費・初年度費用 | 個人と法人の負担を同じ条件で比較 |
| ② 役員報酬が合わない | 手取りと変更時の税務ルール | 家計と会社の月別資金繰りを作成 |
| ③ 会社のお金を使ってしまった | 個人の支出と会社の経費の区別 | 口座・カード・精算ルールを分ける |
| ④ 消費税の想定が違った | インボイス登録や課税条件 | 第1期から第3期までの扱いを確認 |
| ⑤ 手続き・契約の切替が漏れた | 依頼範囲と個人名義の契約 | 期限・担当者・完了確認を一覧化 |
パターン1|節税できたのに、手元のお金が減った
税金だけの比較では、負担の全体が見えない
法人化後は、会社の税金だけでなく、役員報酬を受け取る社長個人の税金も発生します。さらに、社会保険料や税理士費用などを含めて考える必要があります。
一人社長でも、役員報酬を受けて常勤するなど加入要件を満たせば、原則として健康保険・厚生年金保険の対象です。本人負担分に加えて、会社負担分も事業の資金から支払います。
また、赤字でも原則として法人住民税の均等割がかかります。設立時の支払いだけで安心せず、毎年続く費用まで把握しましょう。
比較するときは「増えた費用」をそろえる
例えば、個人と法人を合わせた税金が年30万円減っても、社会保険料の合計負担が年20万円、税理士費用などが年18万円増えれば、差し引きでは年8万円の負担増です。
これは見落としを説明する仮の例で、税額を一体計算したシミュレーションではありません。実際には、保険料や経費が税額にも影響するため、まとめて試算する必要があります。
個人事業でも払っている会計ソフト代や税理士費用は、法人化後との差額で比較します。初年度だけの設立費用と、翌年以降も続く費用を分けることも大切です。
関連記事
法人化の設立費用と年間維持費を確認するパターン2|役員報酬を決めた後で、家計や会社が苦しくなった
額面と手取りを混同してしまう
役員報酬を月30万円に設定しても、生活費として30万円を使えるわけではありません。本人負担の社会保険料や税金が差し引かれます。
逆に、生活費に合わせて報酬を高く設定しすぎると、会社の運転資金が不足することがあります。売上の入金が遅い業種では、年間で黒字でも月末の支払いが厳しくなることがあります。
家計に必要な手取りと、会社が継続して払える報酬額を両方確認して決めましょう。
「後で自由に変えればよい」と考えない
毎月の役員報酬を法人税上の経費にするには、定期同額給与などの要件を満たす必要があります。一般的な報酬の改定は、原則として期首から3か月以内に行います。
職務の重大な変更や著しい業績悪化などの例外はありますが、一時的な資金繰りの都合や単なる目標未達は、業績悪化による改定理由には含まれません。
変更そのものが禁止されているのではなく、変更の時期や理由によって、経費にできない部分が生じる点に注意が必要です。
現役税務会計スタッフのワンポイント
役員報酬は、売上が好調な月だけを見て決めないことが大切です。生活費・仕入れ・外注費・借入返済・納税予定を月ごとに並べ、入金が少ない月にも払えるかを確認しましょう。利益の予測に加えて、預金が最も少なくなる月を見ると、無理のある設定に気づきやすくなります。
パターン3|会社の預金を、個人のお金と同じ感覚で使ってしまった
一人会社でも、会社と社長は別
自分が全額出資した会社でも、会社の預金を自由に生活費へ移してよいわけではありません。
法人では、個人事業の「事業主貸」と同じ感覚で処理できません。会社から社長への支払いは、役員報酬、立替経費の精算、借入金の返済など、内容を明らかにする必要があります。
会社が社長の私的な費用を負担すると、役員への給与に当たる経済的利益として扱われる場合があります。会社側で経費にならない一方、個人側には給与課税が生じる可能性もあります。
「役員貸付金にすれば解決」ではない
会社から社長への貸付けとして処理する場合も、返済方法や利息などの整理が必要です。無利息・低利の貸付けは、一定の場合を除き、利息相当の利益が給与課税の対象になります。
まずは、法人用と個人用の口座・カードを分けてください。誤って会社のカードで私物を買った場合は、内容を記録し、会社へ返金するなど、早めに適切な精算を行いましょう。
会社の経費を個人が立て替えた支払いと、会社が個人の生活費を負担した支払いは別です。取引の内容が分かる領収書・請求書と、精算記録を残すことが基本になります。
PR
会社を作る前に、
税負担と維持費を確認しませんか?
「法人化すれば得になるはず」で進めず、自分の利益や事業計画に合うかを相談できます。
① 個人と法人を比較
現在の利益をもとに
税負担の違いを相談
② 維持費を確認
設立後にかかる費用と
注意点を整理
③ 全国から相談
Zoom対応
WEB予約は24時間受付

相談先:税理士法人経営サポートプラスアルファ
24時間受付はWEBでの予約申込みです。面談は日程調整のうえ実施されます。相談対象・条件はリンク先でご確認ください。
パターン4|消費税が免税になると思ったら、申告・納税が必要だった
「設立すれば2年間免税」は条件付き
新設法人は、第1期・第2期に基準期間がないため、原則として消費税が免除されます。ただし、インボイス登録、各期首の資本金、特定期間の売上高等によっては、免税になりません。
また、免税となる期間は決算日の設定などにも左右されます。設立日から必ず丸2年間、消費税を払わずに済む制度ではありません。
取引先からインボイスを求められるなら、登録する場合の納税額や請求方法を含めて考える必要があります。
個人で使える特例が、法人でも使えるとは限らない
2026年度税制改正による消費税の3割特例は、要件を満たす個人事業者の2027年分・2028年分が対象で、法人は対象外です。
個人で適用できる制度を、そのまま法人化後の試算に使わないようにしましょう。法人では、一般課税や簡易課税など、自社に適用できる方法で比較します。
確認するときは、第1期だけでなく、第2期・第3期まで並べるのがおすすめです。免税や特例が終わる時期と、納税資金を準備する時期を把握できます。
パターン5|設立だけ済ませて、届出や契約の切替が漏れた
「専門家に頼んだから全部終わっている」と思い込む
設立登記、税務署への届出、社会保険の手続きは、それぞれ別です。登記を依頼したサービスに、設立後のすべての手続きが含まれるとは限りません。
例えば、法人の青色申告の承認申請は、設立の日以後3か月を経過した日と第1期末のうち、早い日の前日が期限です。決算まで待っていると、第1期に間に合わないことがあります。
依頼する書類名、担当者、期限、追加料金、提出後に受け取る控えを確認しておくと、担当の空白を防げます。
取引先・賃貸借・サービス契約の切替も必要
法人の登記ができても、個人名義の契約が自動的に法人名義へ変わるわけではありません。
取引先との契約、事務所の賃貸借、決済サービス、業種ごとの許認可などは、名義変更で済むか、新たな契約・申請が必要かを確認します。
請求書だけ先に法人名義へ変更すると、契約名義や振込先との不一致で確認が必要になることもあります。取引先と切替日を決め、個人の売上と法人の売上が分かる状態にしておきましょう。
現役税務会計スタッフのワンポイント
設立直後に口座へ入ったお金が、すべて法人の売上とは限りません。個人時代の仕事の代金が後から入金される場合もあります。「契約者・取引内容・売上の帰属・入金先」をセットで確認すると、個人と法人の二重計上や計上漏れを防ぎやすくなります。
法人化の失敗を防ぐ、設立前の実務チェック
次の項目を確認すると、「なんとなく不安」を具体的な相談事項に変えられます。未確認の項目がある場合は、設立前に整理しておきましょう。
- □ 個人と法人の税金・社会保険料・維持費を同じ条件で比較した
- □ 役員報酬の手取りで、毎月の生活費を賄える
- □ 売上が減った場合でも、会社の支払いを続けられる
- □ 個人用と法人用の口座・カード・経費精算を分ける予定がある
- □ インボイス登録と、第1期から第3期までの消費税の扱いを確認した
- □ 届出の期限と、専門家に依頼する範囲を確認した
- □ 契約・請求・入金先の切替日を整理した
- □ 個人から法人へ移す資産・借入・未収金を一覧にした
「利益800万円だから」「周りも法人化したから」といった理由だけでは、自分の負担は分かりません。同じ利益でも、家族構成、必要な生活費、借入返済、今後の受注によって結果は変わります。
相談時は、確定申告書に加えて、今年の売上・経費の見込み、現在の保険料、生活費、借入返済予定を用意すると、比較の精度を上げやすくなります。
すでに法人化して後悔している場合は、何から見直す?
まずは、問題を「毎月の負担」「役員報酬」「個人との資金移動」「消費税」「手続き漏れ」に分けてください。原因によって対応が変わります。
- 今後の支払いを確認する:預金残高、入金予定、税金・社会保険料・借入返済を月別に並べる。
- 未処理を整理する:届出漏れ、個人支出の混在、未精算の立替金などを確認する。
- 変更前に相談する:役員報酬や消費税の選択は、税務上の条件を確認してから見直す。
依頼している税理士がいる場合は、設立時の試算と実際の数字を並べ、「何が想定と違ったか」を確認してみましょう。売上が予想を下回ったのか、維持費が漏れていたのかが分かると、対応を絞れます。
資金不足を、処理の先送りで埋めない
会社から生活費を引き出して説明を後回しにしたり、未納の税金・社会保険料を放置したりすると、問題が重なります。支払いが難しくなる見込みなら、早めに専門家や納付先へ相談し、資金繰りと必要な手続きを整理してください。
PR
設立後の見込み違いを減らすために、
費用と進め方を先に確認。
個人事業を続ける場合との違いや、法人化後の維持費について相談できます。
① 数字で検討
自分の利益をもとに
法人化の効果を相談
② 不明点を整理
維持費や設立時の
注意点を確認
③ WEBから予約
24時間申込み可能
Zoomで全国対応


バナーから無料相談の詳細・予約方法を確認できます
相談先:税理士法人経営サポートプラスアルファ
WEB予約は24時間受付。面談は予約制です。相談対象・サービス内容・契約条件はリンク先でご確認ください。
法人化の後悔・失敗に関するよくある質問
Q.法人化した後、個人事業に戻すことはできますか?
法人で行っていた事業を個人へ移し、個人事業として続けることは可能です。ただし、会社を作る前の状態へ自動的に戻るわけではありません。
会社を閉じる場合は、原則として解散・清算の手続きや登記、税務申告などが必要です。資産・契約・借入の整理にも費用と時間がかかるため、会社を続けた場合の負担と比較して判断しましょう。
Q.個人で使っていた車やパソコンは、そのまま会社の資産にできますか?
法人化しただけで、自動的に会社の資産へ切り替わるわけではありません。法人へ売却する、個人から貸すなど、実際の引継ぎ方法を決めます。
売却する場合は、価格の妥当性、契約・代金の記録、個人側の所得税や消費税の扱いも確認してください。事業用資産の売却は消費税の課税対象になり得ますが、実際の納税義務は個人側の課税・免税の状況などによります。
Q.利益が予想以上に出たら、社長にボーナスを払って節税できますか?
決算前に思いついて支給した役員賞与が、そのまま法人税上の経費になるとは限りません。
一般的な小規模会社では、事前確定届出給与などの要件を確認する必要があります。所定の期限までの届出に加え、支給日・金額を定めに沿って実行することが重要です。利益が出てから慌てて決めず、期首や設立時に資金計画と合わせて検討しましょう。
まとめ|法人化の後悔は、設立前の確認で減らせる
法人化でつまずきやすいのは、手残り、役員報酬、会社のお金の扱い、消費税、手続き・契約の切替です。
会社と家計の資金計画を分け、税金・社会保険料・維持費を含めて比較することが、見込み違いを減らす基本になります。
設立前なら、未確認の項目を相談してから進めましょう。すでに設立済みなら、資金残高と未処理の事項を整理し、変更が必要なものを専門家と確認してください。
参考資料・公的情報
- 国税庁:役員に対する給与
- 国税庁:役員等に対する経済的利益
- 国税庁:金銭を貸し付けたとき
- 日本年金機構:新規適用の手続き
- 東京都主税局:法人事業税・法人都民税
- 国税庁:基準期間がない法人の納税義務の免除の特例
- 国税庁:令和8年度税制改正特集(インボイス制度関係)
- 国税庁:新設法人の届出書類
- 国税庁:個人が事業用建物等を譲渡した場合の消費税
- 法務省:商業・法人登記Q&A
制度は2026年10月時点の公表資料をもとに整理しています。本文の数値例は説明用の仮定であり、実在する相談事例ではありません。実際の負担や税務処理は、事業内容・契約・所得などによって異なります。







コメント