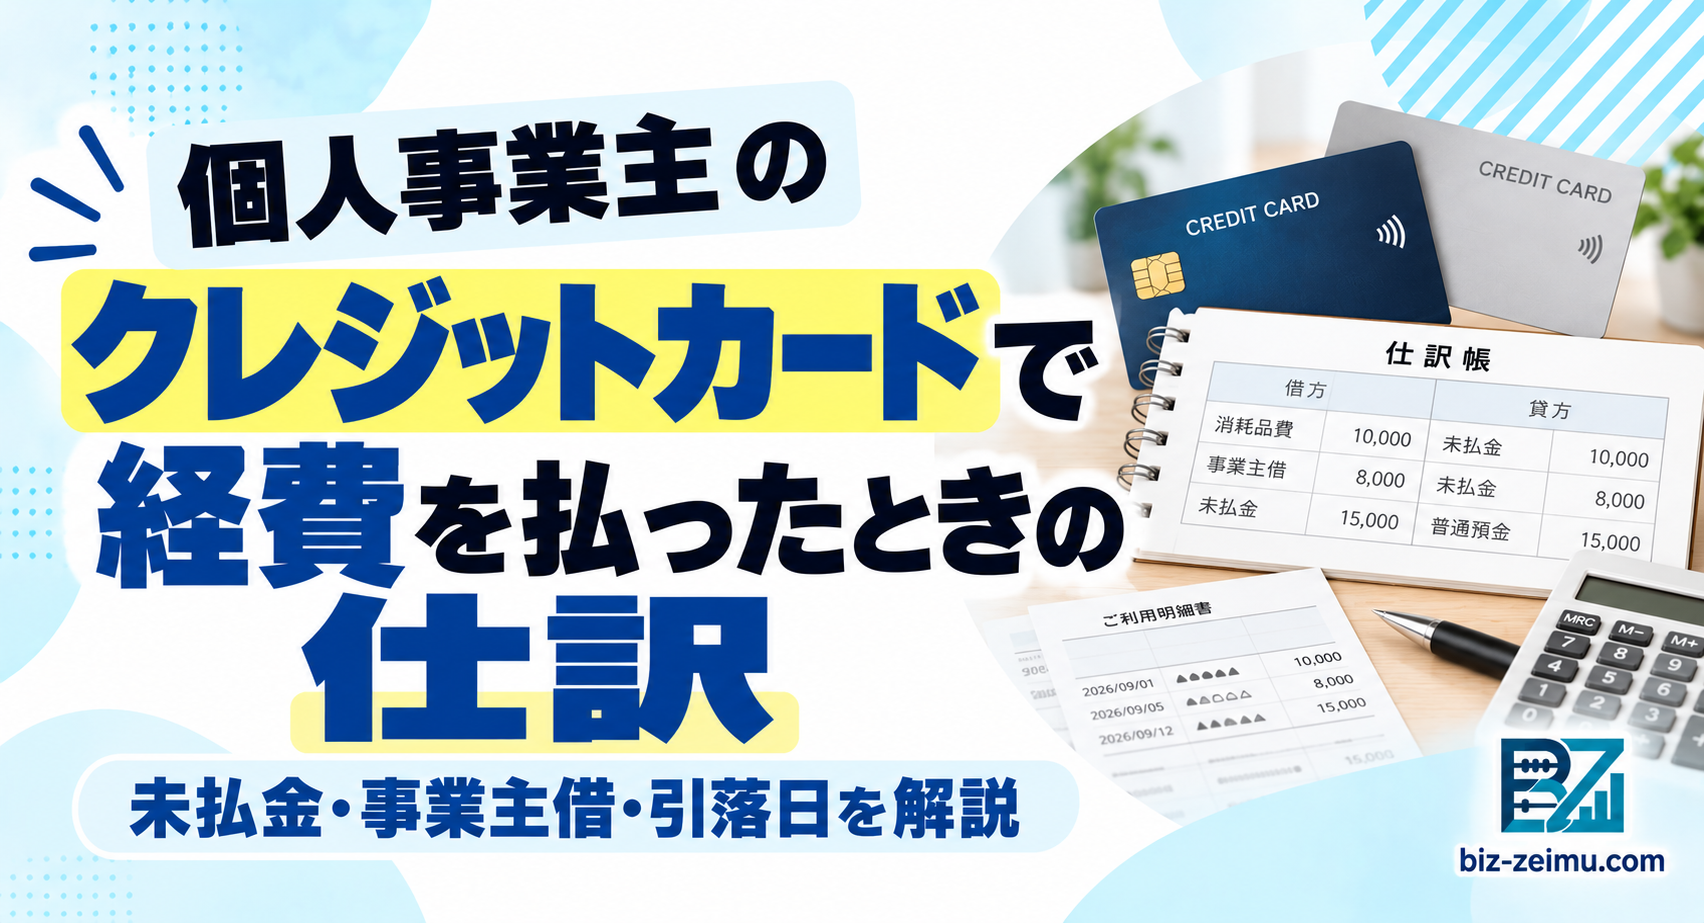
個人事業主がクレジットカードで仕事の経費を支払ったとき、 意外と迷いやすいのが 「いつ、どの勘定科目で仕訳するか」です。
たとえば、 事業用クレジットカードで11月にパソコン周辺機器を購入し、 銀行口座から実際に代金が引き落とされたのが12月だった場合、
11月に経費?それとも12月に経費?
と迷う方もいるでしょう。
さらに、 個人用クレジットカードで事業経費を払った場合には 「未払金」ではなく「事業主借」 を使う方が処理しやすいケースがあります。
この記事では、 個人事業主のクレジットカード仕訳について、 事業用カード・個人カード・引落日・年またぎ・私用混在・領収書保存 まで具体例付きで解説します。
まず結論
・事業用クレジットカードで経費を払った → 購入時は「未払金」を使うのが基本
・カード代金が事業用口座から引き落とされた → 「未払金」を消す
・個人用カードで事業経費を払った → 「事業主借」を使うとシンプル
・事業用カードで私物を買った → 「事業主貸」で処理
・カード利用明細だけでなく → 購入先の領収書・請求書等も保存
クレジットカード払いは「引落日」に経費にする?
まず押さえておきたいのが、
クレジットカードの引落日=経費計上日ではない
という点です。
所得税では、 必要経費について、 原則としてその年に 債務が確定した金額 を計上します。
そのため、 商品を購入して受け取ったり、 サービスの提供を受けたりして債務が確定している場合は、 実際にカード代金が銀行口座から引き落とされる前でも 必要経費になることがあります。
現役税務会計スタッフのワンポイント
クレジットカード仕訳で最も多い混乱は、 「カードを使った時」と「銀行から引き落とされた時」を 両方経費にしてしまうことです。 購入時にすでに経費計上している場合、 引落時は未払金を精算するだけです。
事業用クレジットカードで経費を払ったときの仕訳
まず、 事業専用のクレジットカードを利用しているケースです。
たとえば、 11月10日に事業用カードで 11,000円の事務用品を購入したとします。
① クレジットカードで購入したとき
| 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 11/10 | 消耗品費 | 11,000円 | 未払金 | 11,000円 |
クレジットカードで購入した時点では、 まだ銀行口座からお金は出ていません。
そのため、 後でカード会社へ支払う金額を 「未払金」 として計上します。
② 翌月に事業用口座から引き落とされたとき
12月27日に11,000円が 事業用銀行口座から引き落とされた場合です。
| 日付 | 借方 | 金額 | 貸方 | 金額 |
|---|---|---|---|---|
| 12/27 | 未払金 | 11,000円 | 普通預金 | 11,000円 |
ここでは 消耗品費をもう一度計上しません。
購入時に発生した未払金11,000円を、 銀行口座から支払ったことで消す処理です。
クレジットカード仕訳を2回行う理由
事業用クレジットカードでは、
「購入」と「カード会社への支払い」
という2つの取引が発生しています。
① 商品・サービスを購入 → 経費 / 未払金
② カード会社へ支払い → 未払金 / 普通預金
この流れを理解すると、 クレジットカードの仕訳がかなり分かりやすくなります。
個人用クレジットカードで事業経費を払った場合
開業したばかりの個人事業主では、 プライベートで使っているクレジットカードで 事業の支払いをすることもあるでしょう。
たとえば、 個人用カードで 事業用の書籍3,300円を購入した場合です。
この場合、 個人のお金で事業経費を立て替えたと考え、 「事業主借」 を使うと処理がシンプルです。
個人カードで事業用書籍3,300円を購入
| 新聞図書費 | 3,300円 | 事業主借 | 3,300円 |
個人用カードの引落口座もプライベート口座であれば、 通常、 その後のカード代金引落しを 事業帳簿へ改めて入力する必要はありません。
すでに購入時に 「個人のお金で事業経費を支払った」 という処理が完了しているためです。
現役税務会計スタッフのワンポイント
個人カードを帳簿上のクレジットカード口座として細かく管理すると、 私用の買い物まで大量に帳簿へ入ってしまうことがあります。 事業経費だけを「経費 / 事業主借」で入力する方法は、 個人事業主では分かりやすい処理の一つです。
事業用カードでプライベートの買い物をした場合
反対に、 事業用クレジットカードを使って 私物を購入してしまうケースもあります。
たとえば、 事業用カードで プライベートの洋服22,000円を購入したとします。
事業に関係のない私的支出であれば、 必要経費にはしません。
私用22,000円を事業用カードで購入
| 事業主貸 | 22,000円 | 未払金 | 22,000円 |
その後、 事業用口座からカード代金が引き落とされた場合は、
| 未払金 | 22,000円 | 普通預金 | 22,000円 |
と処理します。
事業用カードで払った=経費ではない
経費になるかどうかは 「どのカードで払ったか」ではなく、 その支出が事業に必要かどうかで判断します。 事業用カードで私物を購入しても、必要経費にはなりません。
事業用と個人用の支払いがカード明細に混ざっている場合
1枚のクレジットカードを 仕事とプライベートの両方で使っている場合には、 カード明細をそのまま全額経費にしてはいけません。
たとえばカード請求額が10万円で、
- 事業経費:70,000円
- 私的支出:30,000円
であれば、 事業経費となるのは原則として 事業に関係する70,000円部分です。
取引ごとに、
- 事業用
- 私用
- 事業・私用の両方に関係するもの
を分けて確認しましょう。
12月にカードで買って1月に引き落とされた場合は?
確定申告で特に注意したいのが、 年をまたぐクレジットカード利用です。
たとえば、 2026年12月20日に事業用の消耗品22,000円を購入し、 カード代金が2027年1月27日に引き落とされたとします。
12月中に商品を受け取り、 必要経費について債務が確定しているのであれば、 原則として 2026年分の必要経費 として計上します。
2026年12月20日
| 消耗品費 | 22,000円 | 未払金 | 22,000円 |
2027年1月27日
| 未払金 | 22,000円 | 普通預金 | 22,000円 |
カードの引落しが翌年だからといって、 必要経費も翌年になるとは限りません。
現役税務会計スタッフのワンポイント
年末は、 12月利用・1月引落しのカード明細を必ず確認しましょう。 引落日だけを見て入力していると、 本来前年に計上すべき経費が翌年へずれることがあります。
カードを使った日と商品を受け取った日が違う場合は?
ここは少し注意が必要です。
「カード決済した日」が 常に必要経費の計上日になるわけではありません。
たとえば、 12月28日にネット通販で商品を注文しカード決済したものの、 商品が発送・引き渡されたのが翌年1月だった場合などです。
必要経費の計上時期は、 単純にカードの決済日だけでなく、
- 取引が成立しているか
- 商品・サービスの提供を受けたか
- 債務が確定しているか
- 金額を合理的に算定できるか
などを確認して判断します。
年末にカード決済すれば必ず今年の経費になるわけではない
クレジットカードを12月31日までに使ったというだけで、 すべてその年の必要経費になるわけではありません。 商品の引渡しやサービス提供など、実際の取引内容を確認しましょう。
パソコンをクレジットカードで買えば全額経費?
クレジットカード払いであっても、 購入したものが固定資産に該当する場合には、 通常の経費とは別に考える必要があります。
たとえば高額なパソコン・カメラ・設備などは、 取得価額や適用できる特例によって 固定資産として減価償却 する場合があります。
つまり、
カードで一括払いした=全額その年の経費
とは限りません。
分割払い・リボ払いの仕訳はどうする?
クレジットカードで 分割払いやリボ払いを利用した場合でも、
毎月の支払額をそのまま経費にするとは限りません。
たとえば、 事業用の消耗品11万円について カード会社への支払いを分割したとしても、 商品に係る債務が確定している場合には、 原則として商品代金11万円を適切な時期に計上し、 未払い部分を未払金として管理します。
カード会社へ支払う 分割手数料・リボ手数料などについては、 商品本体とは分けて 支払手数料・支払利息等 として処理を検討します。
カード利用をキャンセル・返品した場合は?
クレジットカードで購入した商品を返品したり、 サービスをキャンセルして返金されたりする場合があります。
すでに経費を計上している場合には、 原則として 元の経費を取り消す処理 を行います。
たとえば、 11,000円の消耗品費を取り消す場合には、 状況に応じて次のように逆仕訳します。
| 未払金 | 11,000円 | 消耗品費 | 11,000円 |
実際の返金方法や、 カード請求との相殺時期によって仕訳は変わります。
クレジットカード利用明細があれば領収書はいらない?
カード払いで特に注意したいのが、 証拠書類の保存です。
クレジットカード利用明細には、
- 利用日
- 利用店
- 利用金額
などが記載されています。
ただし、 カード利用明細だけでは 具体的に何を購入したのか分からないケースもあります。
そのため、 カード利用明細だけに頼らず、 購入先から受け取った領収書・レシート・請求書なども保存 しておきましょう。
インボイスではカード利用明細だけで仕入税額控除できる?
消費税の課税事業者は、 さらに注意が必要です。
国税庁は、 一般的なクレジットカード利用明細書について、 通常はインボイスの記載事項を満たす書類には該当しない としています。
そのため、 クレジットカード利用明細書だけを保存しても、 原則としてそれだけで 仕入税額控除の要件を満たすものではありません。
購入先から交付された 適格請求書・適格簡易請求書等 を保存することが基本です。
なお、 一定の取引については帳簿のみで仕入税額控除が認められるなど、 例外的な取扱いがあります。
カード明細=インボイスではない
カード会社から届く利用明細は、 実際の商品・サービスを販売した店舗が発行するインボイスとは別物です。 課税事業者は購入先の領収書・請求書等も確認しましょう。
Webで受け取ったカード利用明細は電子データで保存する
現在は、 クレジットカード会社から紙の利用明細が届かず、 Webサイトやアプリで確認するケースも増えています。
事業に関するクレジットカード利用明細を 電子データとして受領した場合には、 電子帳簿保存法上の 電子取引データに該当する場合があります。
また、 ECサイトなどからPDFやWeb画面で受け取った 請求書・領収書についても、 電子取引として受領したデータは ルールに従って電子データで保存する必要があります。
現役税務会計スタッフのワンポイント
カード払いは便利ですが、 「カード明細だけ残しておけばOK」ではありません。 実際の購入内容が分かる領収書・請求書とカード明細を対応させておくと、 後から取引を確認しやすくなります。
事業用クレジットカードを分けると仕訳が楽になる
個人用カードと事業用カードを共用すると、 毎月の利用明細から 仕事とプライベートを一件ずつ分ける必要があります。
一方、 事業専用カードを用意すれば、
- 事業取引をまとめやすい
- カード利用明細と帳簿を照合しやすい
- 会計ソフトと連携しやすい
- 私的支出の混入を減らせる
- 確定申告前の確認が楽になる
といったメリットがあります。
会計ソフトとクレジットカードを連携すると経理を効率化できる
カード取引が増えてくると、 毎月利用明細を見ながら 一件ずつ仕訳するのは大きな負担になります。
クラウド会計ソフトでは、 対応するクレジットカードを連携することで、 カード利用明細を自動取得できるものがあります。
取引内容を確認しながら勘定科目を設定できるため、
- 入力漏れの防止
- 二重計上の防止
- 未払金の管理
- 銀行口座との照合
- 確定申告前の確認
を効率化しやすくなります。
💡 あなたに合うクラウド会計ソフトは?
\ 特徴を比較して、自分に合うものを選ぼう /
freee会計
📱 質問に答えながら確定申告を進めたい方に
- 銀行・クレカ明細を自動取得
- スマホから確定申告にも対応
- ○×形式の質問で申告書を作成
マネーフォワード
🏦 銀行・クレカ連携で日々の記帳を効率化
- 銀行・クレカ明細を自動取得
- 青色・白色申告どちらにも対応
- 確定申告書の作成・電子申告に対応
やよいの青色申告 オンライン
💻 青色申告に必要な機能をまとめて利用
- 確定申告書の作成・e-Taxに対応
- 金融機関との連携に対応
- 仕訳・記帳の自動化にも対応
※料金・無料期間・キャンペーン内容は変更される場合があります。 最新情報・適用条件は各公式サイトでご確認ください。
クレジットカード仕訳のチェックリスト
□ 事業用カードか個人用カードか確認した
□ 購入時と引落時を二重に経費計上していない
□ 事業用カードは未払金を管理している
□ 個人カードの事業経費は事業主借を検討した
□ 私用支出を必要経費にしていない
□ 12月利用・翌年引落しを確認した
□ 高額資産を全額経費にしていないか確認した
□ カード明細と領収書・請求書を照合した
□ 電子で受け取った明細・領収書の保存を確認した
よくある質問
Q. クレジットカードで経費を払ったら「未払金」ですか?
事業用クレジットカードを帳簿で管理する場合は、 購入時に 「経費 / 未払金」 とする方法が一般的です。
銀行口座から引き落とされたときに、 未払金を消します。
Q. 個人用クレジットカードの場合も未払金ですか?
必ずしも未払金で管理する必要はありません。
個人用カードで事業経費を支払った場合には、 「経費 / 事業主借」 として処理するとシンプルです。
Q. クレジットカードの引落日に経費を計上してもいい?
原則として、 引落日だけで必要経費の計上時期を判断するものではありません。
その年に債務が確定しているかを確認します。
Q. 12月にカードを使って1月に引き落とされた場合は?
12月中に商品・サービスの提供を受け、 債務が確定しているのであれば、 原則として12月側の年の必要経費として計上します。
翌年の引落時に未払金を精算します。
Q. カード明細だけ保存すれば領収書は捨てていい?
カード利用明細だけでは、 具体的な購入内容が十分確認できない場合があります。
帳簿とともに、 購入先から受領した 領収書・請求書なども適切に保存しておきましょう。
Q. カード明細はインボイスになりますか?
一般的なクレジットカード利用明細書は、 通常、 インボイスの記載事項を満たす書類には該当しません。
課税事業者が仕入税額控除を受ける場合は、 原則として購入先から交付された 適格請求書・適格簡易請求書等の保存を確認してください。
Q. 事業用カードで自分の食事や私物を買ったら経費になりますか?
カードの種類だけで必要経費になるわけではありません。
事業との関係がない私的な支出であれば、 事業用カードで支払っていても必要経費にはなりません。
事業帳簿では事業主貸などで処理します。
Q. 個人用カードを事業用に使い続けても問題ありませんか?
個人用カードで事業経費を支払うこと自体だけで、 経費にできなくなるわけではありません。
ただし、 仕事とプライベートの取引が混ざると 記帳・証憑管理・確定申告時の確認が複雑になります。
取引が増えてきた場合は、 事業用の銀行口座・カードを分けると管理しやすくなります。
まとめ|事業用カードは「購入時」と「引落時」を分けて考えよう
クレジットカードの仕訳で重要なのは、 カードを使った取引と、 後日のカード会社への支払いを分けて考えることです。
また、 事業用カードと個人カードでは 使いやすい勘定科目も異なります。
この記事のまとめ
・事業用カードの購入時は未払金を使うのが基本
・引落時は未払金を消し、経費を二重計上しない
・個人カードの事業経費は事業主借で処理できる
・事業用カードの私的支出は事業主貸で処理する
・年をまたぐ取引は引落日だけで判断しない
・高額な固定資産はカード払いでも全額経費とは限らない
・カード利用明細と購入先の領収書等を保存する
・消費税ではカード利用明細だけでインボイスになるとは限らない
現役税務会計スタッフのワンポイント
クレジットカード経理を楽にするコツは、 特殊な仕訳を覚えることより、 事業用口座・事業用カード・会計ソフトをできるだけ分けて連携することです。 私用取引が減るだけでも、毎月の記帳や確定申告前の確認はかなりシンプルになります。
クレジットカードの仕訳で迷っているケースはありますか?
「個人カードで払った場合は?」 「12月購入・2月引落しなら?」 「分割払いの場合は?」など、 記事を読んでも分かりにくかった点があればコメントで教えてください。 今後の記事・FAQ作成の参考にさせていただきます。
参考:公的情報
必要経費の計上時期、 帳簿・証憑の保存、 インボイス・電子取引データについては、 国税庁の最新情報もあわせて確認してください。
個人で事業を行っている方の記帳・帳簿等の保存について|国税庁
No.6496 仕入税額控除をするための帳簿及び請求書等の保存|国税庁






コメント